


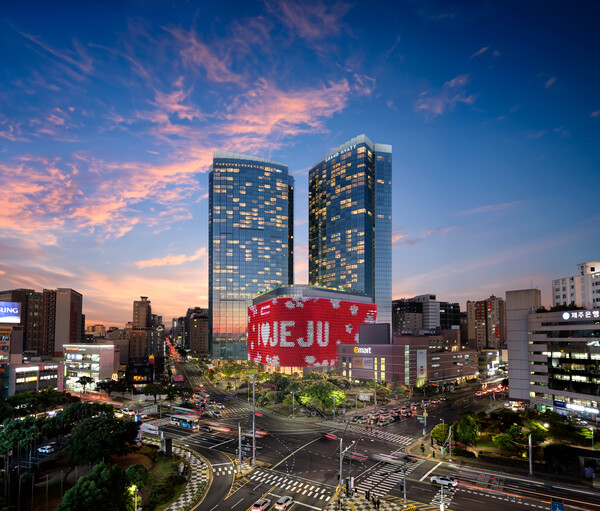
키움증권에 따르면 롯데관광개발은 2026년 VIP 고객 증가에 힘입어 매출과 수익성에서 구조적 개선을 이룰 전망이다. 키움증권 임수진 애널리스트는 롯데관광개발에 대해 투자의견 ‘BUY’와 목표주가 2만7000원을 제시하며 업종 내 최선호주로 평가했다.
2025년 9월 기준 누적 외국인 입도객 수는 176만 명으로 전년 동기 대비 17.5% 증가했다. 중국 단체관광 무비자 시행이 제주 관광의 추가 성장 동력으로 작용했다. 같은 기간 누적 드롭액은 2조 원으로 전년 대비 57% 급증했는데, 이는 롯데관광개발의 강력한 네트워크와 현지화된 영업력이 결합된 결과다.
롯데관광개발은 제주드림타워를 중심으로 매스(MASS) 고객 유입과 VIP 비중 확대를 동시에 추진하며 고객당 드롭액 증가와 수익성 개선을 본격화했다. 2026년 매출액은 7164억 원으로 전년 대비 16% 늘고, 영업이익은 1760억 원으로 51% 확대될 것으로 예상된다. 이러한 수치는 VIP 중심 2차 성장 사이클 진입이 가시화된 결과로 풀이된다.
또한 6회와 8회 전환사채 상환으로 인해 오버행 리스크가 해소 국면에 접어들었다. VIP 고객 확대와 재무 리스크 해소, 구조적 성장세를 감안할 때 업종 내에서 가장 높은 리레이팅 여력이 있다는 평가도 나왔다.
카지노 부문에서는 외국인 관광객 증가에 따라 인바운드 수요가 확대되면서 직간접적인 수혜를 입고 있다. 지난 30년간 방한 외국인의 약 20%가 카지노를 방문했으며, 올해 인바운드는 2019년 대비 108% 회복됐다. 롯데관광개발의 제주드림타워는 매스와 VIP 고객의 동반 성장으로 업계 내 성장세를 주도하고 있다.
★ 네티즌 어워즈 투표하러 가기 ▶
★ 실시간 뉴스속보 - CBC뉴스 텔레그램 ▶
★ CBC뉴스 - gonewsi로 전 세계 타전 ▶





