


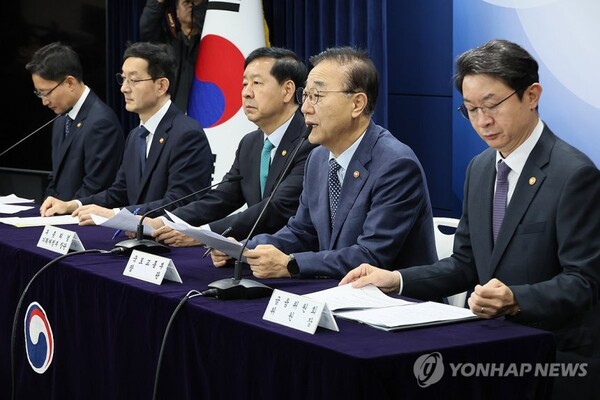
[CBC뉴스] 정부가 집값 상승을 억제하기 위한 강력한 대출 규제 방안을 발표했다. 오는 16일부터 수도권 및 규제지역 내 15억 원 초과에서 25억 원 미만 주택의 주택담보대출(주담대) 한도가 4억 원으로, 25억 원을 초과하는 주택은 2억 원으로 각각 줄어든다. 이는 최근 서울을 비롯한 수도권 지역에서 집값이 다시 급등하면서 나온 조치다.
이억원 금융위원장은 "수도권 일부 지역을 중심으로 주택시장 과열 신호가 점점 커지고 있다"며 "확고한 주택시장 안정을 위해 대출 수요 관리를 더욱 강화해나가고자 한다"고 밝혔다. 정부는 대출을 통한 고가 주택 구입 수요 및 '상급지 갈아타기'를 억제하기 위해 대출 한도를 주택가격에 따라 차등 적용하는 방안을 도입했다. 이에 따라 15억 원 이하 주택은 6억 원, 15억∼25억 원 이하는 4억 원, 25억 원 초과 주택은 2억 원으로 주담대 한도가 설정됐다.
또한, 이번 대책에서는 1주택자의 전세대출도 총부채원리금상환비율(DSR)에 반영된다. 그간 전세대출은 서민 주거권 안정을 위해 규제 대상에서 제외돼왔으나, 최근 임대인의 갭투자 수단으로 활용되면서 집값 상승의 원인으로 지목됐다. 이에 따라 1주택자가 수도권·규제지역에서 전세대출을 받을 경우, 그 이자 상환액이 DSR 산정 시 포함된다.
금융위는 대출 한도 축소 효과를 내는 '스트레스 금리'의 하한을 현행 1.5%에서 3%로 상향 조정해, 향후 금리 인하로 대출 여력이 확대되는 것을 방지하기로 했다. 또한, 은행권 주담대 위험가중치 하한을 기존 15%에서 20%로 높이는 시기를 내년 1월로 앞당겼다.
이 같은 대책이 발표되자, 시장에서는 중저가 아파트 등에 수요가 쏠리는 '풍선효과'가 나타날 가능성이 거론되고 있다. 또한, 현금 여력이 있는 자산가 중심으로 '똘똘한 한 채' 현상이 심화할 수 있다는 지적도 나온다. 이에 대해 금융위는 "관계기관과 전 금융권이 비상한 각오로 금번 대책의 성공적 이행에 최선을 다해달라"며 "구체적인 가계대출 증가 양상과 주택시장 동향, 풍선효과 발생 여부 등을 면밀히 모니터링하겠다"고 말했다.
정부는 시장 불안이 이어질 시 추가 규제도 예고했다. 해외 사례를 고려해 주담대 위험가중치의 하한을 25%까지 높이는 방안과 높은 위험가중치가 적용되는 고위험 주담대의 적용 대상을 확대하는 방안 등이 거론되고 있다. 금융위는 "시장 상황에 맞는 추가대책을 적기에, 과감하게 시행해 나갈 계획"이라고 강조했다.
★ 네티즌 어워즈 투표하러 가기 ▶
★ 실시간 뉴스속보 - CBC뉴스 텔레그램 ▶
★ CBC뉴스 - gonewsi로 전 세계 타전 ▶
▮ CBC뉴스ㅣCBCNEWS 하영수 기자





