


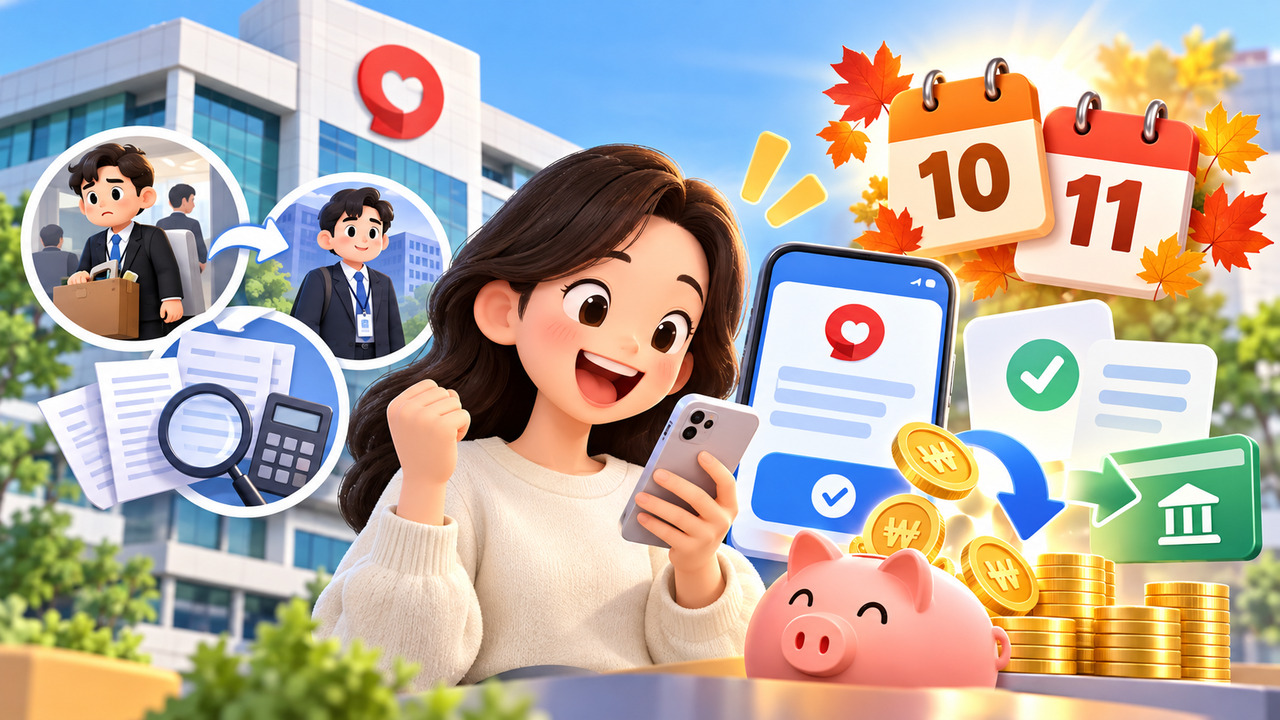
[CBC뉴스] 회사를 옮긴 직장인 A씨의 경우를 보면 건강보험 환급금이 어떻게 생기는지 드러난다. 퇴사일이 뒤늦게 신고되면 옛 직장과 새 직장 양쪽에서 같은 달 보험료가 한꺼번에 빠져나갈 수 있다. 자격이 소급 정리되면 한쪽 보험료는 공단에 '맡겨진 돈'으로 남는다. 지역가입자였다가 취업한 경우, 소득 자료가 뒤늦게 수정돼 보험료가 다시 계산된 경우도 마찬가지다. 본인이 직접 조회하지 않으면 존재 자체를 모르고 지나가기 쉬운 돈이다.
이런 식으로 쌓인 건강보험료 과오납 규모가 최근 5년 사이 4조 원을 넘었다. 국회 보건복지위원회 백종헌 의원이 국민건강보험공단에서 제출받은 자료에 따르면 2021년부터 최근까지 발생한 건강보험료 과오납은 약 1546만 건, 4조2477억 원으로 집계됐다. 지난해 한 해 과오납액만 9386억 원으로 2021년보다 약 30% 늘었다.
대부분은 가입자에게 돌아갔지만 아직 주인을 찾지 못한 돈이 455억 원이다. 이 금액은 성격이 다른 두 덩어리로 나뉜다. 382억 원은 아직 지급되지 않은 상태로 남아 있어 지금 신청하면 받을 수 있는 돈이다. 나머지 73억 원은 청구 기한이 지나 이미 소멸했다. 건강보험료 환급금을 받을 권리는 3년간 행사하지 않으면 시효가 완성되고, 이 경우 돈은 건강보험 재정으로 넘어간다. 455억 원 전체가 '찾아갈 수 있는 돈'은 아니라는 점에서 실제로 회수 가능한 금액은 382억 원이다.
과오납 규모가 늘어난 배경에는 잦은 이직과 다중 소득, 소득 자료 정산 구조가 맞물려 있다. 건강보험료는 가입 자격과 소득을 기준으로 매겨지는데, 퇴사·입사·자격 전환 신고가 늦어지거나 부과 자료가 사후에 고쳐지면 이미 낸 보험료와 실제 부담해야 할 보험료 사이에 차이가 생긴다. 고용 형태가 다양해질수록 이런 정산성 환급이 발생할 여지도 커진다.
공단은 10월과 11월 두 달간 '환급금 집중지급 기간'을 운영하며 미수령 환급금 안내에 나섰다. 다만 집중지급 기간은 매년 반복돼 온 방식이다. 국회에서는 집중지급 기간 지급률이 60%를 밑돌았고 전자고지 열람률도 낮다는 지적이 이어졌다. 안내문을 보내는 방식만으로는 한계가 있다는 의미다. 그만큼 가입자가 스스로 확인하는 과정이 사실상 유일한 해법인 구조다.
조회와 신청은 국민건강보험공단 홈페이지나 모바일 앱 ‘The건강보험'에서 본인 인증 후 환급금 조회 메뉴를 통해 할 수 있다. 받을 금액이 있으면 계좌를 입력해 그 자리에서 신청까지 마칠 수 있다. 온라인 이용이 어려우면 공단 고객센터 1577-1000으로 전화하거나 가까운 지사를 방문해도 된다. 집중지급 기간이 끝난 뒤에도 신청은 가능하지만, 시효가 임박한 환급금은 기간 내 확인하는 편이 안전하다.
반복되는 번거로움을 줄이려면 '건강보험료 환급금 사전계좌 동의'를 해두는 방법이 있다. 환급받을 계좌를 미리 등록하면 이후 과오납이 생겼을 때 별도 신청 없이 해당 계좌로 입금된다.
한 가지 구분해야 할 점도 있다. 이번 과오납 환급금은 보험료를 더 낸 경우에 생기는 돈으로, 1년간 낸 병원비가 소득별 상한액을 넘었을 때 돌려받는 본인부담상한제 환급금과는 별개다. 두 환급금은 발생 사유와 지급 시기가 다르므로 조회 화면에서 항목을 나눠 확인할 필요가 있다.
[이 기사는 작성 시점의 국민건강보험공단 안내와 공개 자료를 바탕으로 했으며, 집중지급 기간 운영 방식과 신청 절차, 환급 기준은 공단 정책에 따라 변경될 수 있다. 정확한 환급 여부와 금액은 국민건강보험공단을 통해 직접 확인해야 한다.AI가 일부 조력했다.]
★ 네티즌 어워즈 투표하러 가기 ▶
★ 전 세계 팬덤의 결집, cbcglobe.com ▶
★ 돈돈돈, 남몰래 혼자 보는 – 돈 되는 뉴스 ▶
▮ CBC뉴스ㅣCBCNEWS 심우일 기자





